IRS公布2027年所得税税档 夫妻标准扣除额增至……
国税局(IRS)周四公布了2027纳税年度联邦个人所得税的通胀调整方案,上调各档税率对应的收入门槛,并提高标准扣除额,以免纳税人因加薪被推入更高税档,这适用于纳税人在2028年报税季申报的收入。
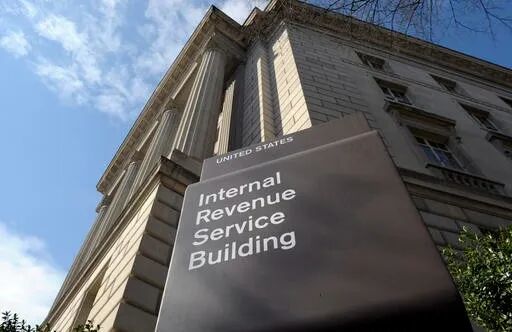
美联社资料图
调整后,联邦个人所得税的法定税率结构保持不变,依然维持着从10%至37%的七档累进税率。此次调整改变的是各档税率所对应的应纳税所得额区间。
在标准扣除额(Standard Deduction)方面,已婚夫妇联合申报的额度将从2026年的32,200美元提高至33,200美元,增加1,000美元;单身纳税人及已婚单独申报人的额度从16,100美元提高至16,600美元,增加500美元。标准扣除额是纳税人在计算最终应纳税所得额时,可直接从总收入中扣除的法定固定金额。纳税人通常会在标准扣除与逐项扣除之间选择对自身更为有利的方式。
以下为2027年单身申报与已婚夫妇联合申报的适用税档,金额均指应纳税所得额,并非税前年薪或家庭总收入。
税率 10%:单身申报为12,800美元及以下;已婚联合申报为25,600美元及以下。
税率 12%:单身申报为超过12,800美元至52,025美元;已婚联合申报为超过25,600美元至104,050美元。
税率 22%:单身申报为超过52,025美元至109,125美元;已婚联合申报为超过104,050美元至218,250美元。
税率 24%:单身申报为超过109,125美元至208,325美元;已婚联合申报为超过218,250美元至416,650美元。
税率 32%:单身申报为超过208,325美元至264,550美元;已婚联合申报为超过416,650美元至529,100美元。
税率 35%:单身申报为超过264,550美元至661,375美元;已婚联合申报为超过529,100美元至793,650美元。
税率 37%:单身申报为超过661,375美元;已婚联合申报为超过793,650美元。
美国联邦所得税采用累进税制,各档税率仅适用于落在相应区间内的收入,并非全部收入都按最高适用税率计税。例如,进入22%税档,并不意味着所有应纳税所得额都要缴纳22%的税款,较低区间的部分仍按10%或12%计税。
按照美国税法规定,国税局每年依据法定通胀指数自动对税收参数进行技术性修正,旨在避免出现“税级攀升”(bracket creep)——即纳税人实际购买力未增加、仅名义工资上涨却面临更高边际税率的现象。
此次调整出台之际,美国整体物价水平依然承压。劳工统计局数据显示,2026年9月美国消费者价格指数(CPI)同比上涨3.7%,高于8月的3.4%,住房、食品及燃油成本继续对家庭支出构成影响。
除了常规个税税档和标准扣除额外,国税局周四还同步做出了多项调整。
子女税收抵免方面,2027年每名符合条件、拥有有效社会安全号码的17岁以下子女,最高可享受2,300美元抵免,较2026年增加100美元。其中,可退税部分的上限也增加100美元,升至1,800美元。
对于育有三名或以上符合条件子女的纳税人,劳动所得税抵免的最高额度将从2026年的8,231美元提高至8,496美元。
赠与税和遗产税方面,2027年每人的终身合并免税额将提高至1,548万美元,适用于生前赠与及去世后的遗产转移。
年度赠与免税额则从2026年的19,000美元提高至20,000美元,即每名赠与人每年向受赠人赠与的前20,000美元,不占用上述终身免税额度。
领养费用税收抵免的最高额度将提高至18,250美元,其中可退税部分最高为5,280美元。
此外,医疗灵活支出账户(Health Flexible Spending Account)的缴款上限将提高至3,500美元。对于允许结转余额的计划,未使用资金可转入下一年度的最高金额为700美元。
相关文章
发表评论

暂时没有评论,来抢沙发吧~